WEG-Verwaltung für Ferienwohnungen auf Rügen
Auf Rügen verwaltet man anders als in der Stadt. In vielen Gemeinschaften wird ein großer Teil der Wohnungen an Feriengäste vermietet, viele Eigentümer wohnen nicht auf der Insel, und Mecklenburg-Vorpommern setzt eigene Regeln — von der Kurabgabe bis zum Bauverbot nahe der Küste.
- Auf Rügen vor Ort für Sie im Einsatz
- Umsatzsteuer bei Ferienvermietung im Blick
- Handlungsfähig in der Hauptsaison — mit Saisonvorbereitung vor dem ersten Gast
- Kostenverteilung, Hausordnung und Versicherung für Häuser mit Gästewechsel
- Versammlung auch hybrid — für Eigentümer von auswärts
Antwort werktags unter einer Stunde. Unverbindlich, ohne Termin.
Kurz gesagt: Immobilienverwaltung auf Rügen ist im Kern Verwaltung von Ferienunterkünften. Für Eigentümergemeinschaften heißt das WEG-Verwaltung nach dem Wohnungseigentumsgesetz — mit Fragen, die in der Stadt selten sind: welche Rolle die Umsatzsteuer spielt, wie die Verwaltung in der Hauptsaison handlungsfähig bleibt, wie sie die Kosten der Gästenutzung verteilt, wer die Kurabgabe einzieht und was im Küstenschutzstreifen überhaupt gebaut werden darf. Für Bauaufsicht und Denkmalschutz ist in der Regel der Landkreis Vorpommern-Rügen zuständig, nicht die Gemeinde.
Was auf der Insel anders ist
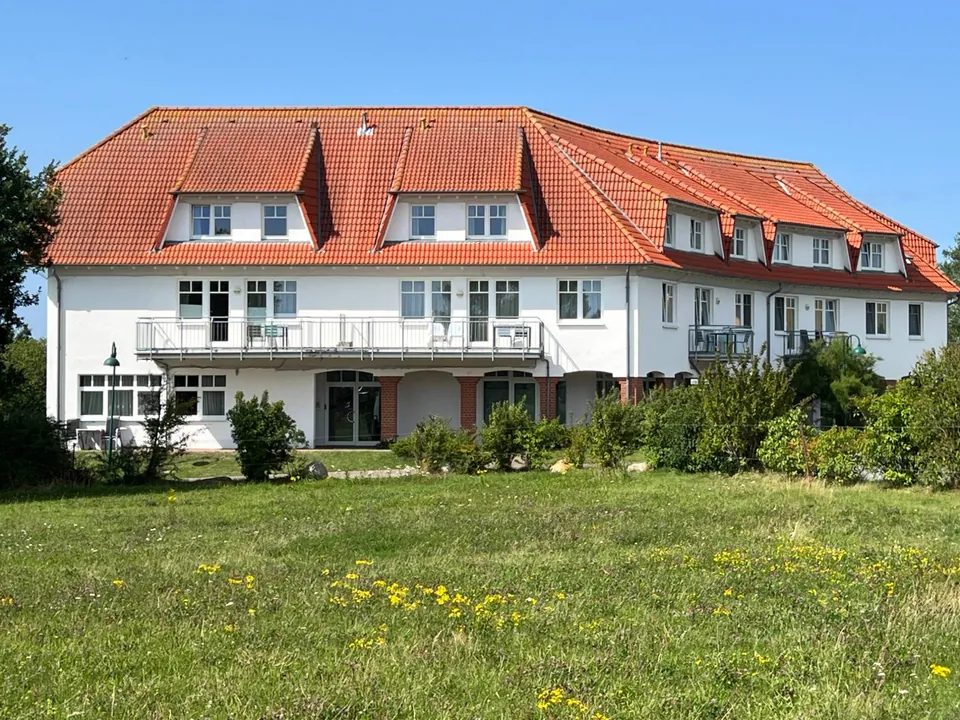
Rügen ist Deutschlands größte Insel und gehört zum Landkreis Vorpommern-Rügen, dessen Verwaltung in Stralsund sitzt. Der Wohnungsbestand ist so vielfältig wie kaum anderswo auf engem Raum: die weißen Villen und Pensionshäuser der Bäderarchitektur mit ihren Veranden und filigranen Holzbalkonen in Binz, Sellin und Göhren, Reetdachhäuser in den Dörfern und verträumte Ferienanlagen abseits der Seebäder, etwa in Neddesitz auf Jasmund. Dazu kommt Prora, der kilometerlange Bau am Strand, dessen Blöcke seit einigen Jahren zu Eigentumswohnungen umgebaut werden — Eigentümergemeinschaften in einem Baudenkmal.
Für die Verwaltung heißt das dreierlei. Erstens wohnen viele Eigentümer nicht auf der Insel; Versammlung, Abstimmung und Kommunikation müssen deshalb auch aus der Ferne funktionieren. Zweitens wird in vielen Gemeinschaften ein Teil der Wohnungen an Feriengäste vermietet, ein anderer dauerhaft, und manche nutzt der Eigentümer selbst. Drei Nutzungen unter einem Dach führen zu Fragen, die eine reine Wohnanlage nie stellt. Drittens sind Handwerker in der Saison oft schwer zu bekommen; wer Erhaltung plant, legt sie deshalb nach Möglichkeit in die Monate zwischen Oktober und April.
Ferienwohnungen in der Eigentümergemeinschaft
In den Anlagen, um die es hier geht, ist die Vermietung an Feriengäste nach der Gemeinschaftsordnung erlaubt und gelebte Praxis. Die eigentlichen Besonderheiten liegen deshalb nicht im Wohnungseigentumsrecht, sondern an zwei anderen Stellen, die gleich wichtig sind: bei der Umsatzsteuer und darin, dass die Verwaltung gerade in der Hauptsaison handlungsfähig sein muss.
Warum die Umsatzsteuer eine Rolle spielt. Wer eine Wohnung kurzfristig an Feriengäste vermietet, erbringt umsatzsteuerpflichtige Leistungen: Anders als die Wohnraummiete ist die kurzfristige Beherbergung nicht steuerfrei (§ 4 Nr. 12 Satz 2 UStG), sie unterliegt dem ermäßigten Steuersatz von 7 Prozent (§ 12 Abs. 2 Nr. 11 UStG). Der vermietende Eigentümer ist damit Unternehmer und kann Vorsteuer abziehen — auch aus dem Hausgeld, soweit darin Umsatzsteuer gesondert ausgewiesen ist.
Der Verzicht auf die Steuerbefreiung. Genau hier liegt eine Frage, die leicht übersehen wird. Die Leistungen der Gemeinschaft an ihre Eigentümer — Verwaltung, Instandhaltung, Wärme, Wasser, Reinigung — sind grundsätzlich steuerfrei (§ 4 Nr. 13 UStG). Ohne weiteres Zutun enthält das Hausgeld deshalb keine abziehbare Umsatzsteuer, und die Steuer aus den Rechnungen von Handwerkern und Versorgern bleibt als Kostenfaktor hängen. Die Gemeinschaft kann aber auf die Steuerbefreiung verzichten (§ 9 Abs. 1 UStG). Ob und für welche Eigentümer sich das lohnt, klären wir gemeinsam mit dem Steuerberater, bevor die erste Abrechnung erstellt wird.
Zum Nachlesen. Zur umsatzsteuerlichen Behandlung von Wohnungseigentümergemeinschaften hat unser Geschäftsführer Dr. Robert Lüder zusammen mit Steuerberater Luca Wenke eine Reihe von Artikeln veröffentlicht:
- Umsatzsteuerliche Fallstricke bei der Vermietung von Wohnungen – Praxisrelevante Aspekte bei der (kurzfristigen) Überlassung von Wohnraum, in: NWB – Steuer- und Wirtschaftsrecht, 79. Jahrgang, Heft 12/2025, S. 774–788.
- Zur umsatzsteuerlichen Behandlung von Wohnungseigentümergemeinschaften – Zivil- und umsatzsteuerrechtliche Fallstricke, zugleich Besprechung des BGH-Urteils vom 15.1.2025 – XII ZR 29/24, in: NWB – Steuer- und Wirtschaftsrecht, 79. Jahrgang, Heft 35/2025, S. 2396–2410.
- Zur umsatzsteuerlichen Behandlung von Wohnungseigentümergemeinschaften – Gestaltungsüberlegungen betreffend die Option zur Umsatzsteuerpflicht, in: NWB – Steuer- und Wirtschaftsrecht, 79. Jahrgang, Heft 36/2025, S. 2475–2485.
Handlungsfähig in der Hauptsaison. In einer Ferienanlage wohnen von Frühjahr bis Herbst ständig wechselnde Gäste. Fallen dann Heizung oder Warmwasser aus, ist ein Zugang versperrt oder die Außenbeleuchtung defekt, trifft das nicht einen Mieter, der ein paar Tage Geduld hat, sondern Gäste, die ihren Urlaub gebucht haben — und die Eigentümer, die ihnen gegenüber einstehen. Die Verwaltung muss deshalb gerade dann erreichbar sein und schnell entscheiden können, wenn Handwerker auf der Insel am knappsten sind. Für dringende Maßnahmen darf der Verwalter ohne vorherigen Beschluss handeln (§ 27 Abs. 1 WEG); darüber hinaus kann die Gemeinschaft ihm per Beschluss einen festen Kostenrahmen einräumen (§ 27 Abs. 2 WEG), damit in der Saison nicht jede Reparatur auf die nächste Versammlung warten muss.
Saisonvorbereitung. Deshalb beginnt die Saison bei uns vor der Saison. Zwischen Herbst und Frühjahr liegen die Wartung von Heizung und Warmwasser, die Kontrolle von Dach, Fassade und Außenanlagen und alle Arbeiten, die Lärm und Staub machen. Vor Saisonbeginn gehen wir das Haus durch, damit Zugänge, Wege, Beleuchtung und Müllplätze bereit sind, wenn die ersten Gäste anreisen. Und wir legen vorab fest, welche Handwerker in der Saison für welches Gewerk bereitstehen.
Hausordnung und Kostenverteilung. Daneben regelt die Gemeinschaft mit Mehrheit den Gebrauch: eine Hausordnung mit Regeln zu Schlüsselübergabe, Müll und Nachtruhe (§ 19 Abs. 1 WEG) und eine Verteilung der Kosten, die den tatsächlichen Verbrauch besser abbildet (§ 16 Abs. 2 Satz 2 WEG). Wir bereiten solche Beschlüsse so vor, dass sie einer Anfechtung standhalten.
Zwei Punkte werden oft übersehen. Die Gebäudeversicherung sollte wissen, dass im Haus gewerblich an wechselnde Gäste vermietet wird; eine nicht angezeigte Nutzungsänderung kann den Versicherungsschutz gefährden. Und baurechtlich ist die Ferienwohnung eine eigene Nutzungsart (§ 13a BauNVO) — die Umnutzung einer Dauerwohnung kann genehmigungspflichtig sein.
Zur Klarstellung, was wir übernehmen: die Verwaltung der Gemeinschaft. Die touristische Vermietung der einzelnen Wohnungen — Buchung, Gästebetreuung, Reinigung, Schlüssel — ist nicht Teil unseres Auftrags; dafür gibt es auf der Insel spezialisierte Agenturen.
Abgaben, die es in der Stadt so nicht gibt
Kurabgabe. Die Seebäder erheben nach § 11 des Kommunalabgabengesetzes Mecklenburg-Vorpommern eine Kurabgabe. Die Gemeinde kann in ihrer Satzung den Vermieter verpflichten, seine Gäste zu melden, die Abgabe einzuziehen und abzuführen — und er haftet dafür. Höhe und Verfahren regelt jede Gemeinde selbst. Für eine Eigentümergemeinschaft ist das keine eigene Pflicht, wohl aber ein Grund, in der Hausordnung zu klären, wie Meldescheine und Gästekarten im Haus gehandhabt werden.
Zweitwohnungsteuer. Mehrere Gemeinden auf Rügen besteuern Wohnungen, die ihr Eigentümer als Zweitwohnung selbst nutzt. In Binz etwa beträgt die Steuer nach der Satzung der Gemeinde 20 Prozent des jährlichen Mietaufwands. Wer seine Wohnung teils selbst nutzt und teils vermietet, sollte die Satzung seiner Gemeinde kennen — die Regeln unterscheiden sich von Ort zu Ort.
Zweckentfremdung. Mecklenburg-Vorpommern hat seit 2021 ein Gesetz, das Gemeinden erlaubt, die Umwandlung von Wohnraum in Ferienwohnungen per Satzung genehmigungspflichtig zu machen; im Mai 2026 wurde es neu gefasst. Es greift nur dort, wo eine Gemeinde eine solche Satzung erlassen hat. Vor einer Nutzungsänderung prüfen wir das für die konkrete Adresse, statt uns auf einen Stand zu verlassen, der sich jederzeit ändern kann.
Wasser, Abwasser, Grundsteuer. Wasser und Abwasser liegen auf Rügen, Hiddensee und Ummanz beim Zweckverband Wasserversorgung und Abwasserbehandlung Rügen, der seine Gebühren zum 1. Januar 2026 angepasst hat. Wo kein Anschluss an die öffentliche Kanalisation besteht, entsorgt er auch Kleinkläranlagen und abflusslose Gruben; diese Kosten trägt die Gemeinschaft und verteilt sie nach ihrem Kostenschlüssel. Die Grundsteuer berechnet Mecklenburg-Vorpommern seit dem 1. Januar 2025 nach dem Bundesmodell, den Hebesatz legt jede Gemeinde selbst fest; sie wird für jede Wohnung einzeln erhoben und läuft nicht über die Gemeinschaft.
Bauen und Erhalten an der Küste
Küstenschutzstreifen. In einem Abstand von 150 Metern land- und seewärts von der Mittelwasserlinie der Ostsee dürfen bauliche Anlagen nicht errichtet oder wesentlich geändert werden (§ 29 Abs. 1 NatSchAG M-V); an Seen und größeren Gewässern gilt ein Streifen von 50 Metern. Die reine Instandsetzung eines bestehenden Hauses ist davon nicht betroffen. Ein Anbau, ein neuer Balkon oder eine Aufstockung kann es sein — dann braucht es eine Ausnahme, bevor die Eigentümer über die Maßnahme beschließen.
Denkmalschutz. Große Teile der Bäderarchitektur stehen unter Denkmalschutz, in Binz auch als Ensemble, und ebenso Prora. Wer ein Denkmal verändert, braucht die Genehmigung der unteren Denkmalschutzbehörde beim Landkreis (§ 7 DSchG M-V). Das betrifft Fenster, Fassade, Dach und Balkone — also genau die Bauteile, über die eine Gemeinschaft am häufigsten beschließt.
Für beides gilt dasselbe wie überall: Ein Beschluss über eine bauliche Veränderung nach § 20 WEG ersetzt keine öffentlich-rechtliche Genehmigung. Die Reihenfolge lautet deshalb Genehmigungslage klären, Angebote einholen, beschließen.
Seeklima. Salzhaltige Luft, Wind und Feuchtigkeit können Fassaden, Fenster, Geländer und Dächer an der Küste stärker beanspruchen als im Binnenland; Reetdächer brauchen zudem eigene Pflege und eigene Handwerker. Wie sehr sich das auswirkt, hängt von Lage, Bauweise und Zustand des Hauses ab. Wir berücksichtigen es bei der Wartungsplanung und bei der Bemessung der Erhaltungsrücklage (§ 19 Abs. 2 Nr. 4 WEG) — auf Grundlage des tatsächlichen Zustands, nicht pauschal.
Leistungen
Umsatzsteuer im Blick
Wir prüfen, ob sich für die Gemeinschaft der Verzicht auf die Steuerbefreiung nach § 9 UStG lohnt, und stimmen das mit dem Steuerberater ab.
Saisonvorbereitung und Saisonbetrieb
Hausbegehung vor Saisonbeginn, feste Handwerker je Gewerk für die Saison, ein beschlossener Kostenrahmen für dringende Reparaturen — damit Gäste nicht auf die nächste Versammlung warten.
Versammlung für Eigentümer von auswärts
Hybride Teilnahme nach § 23 Abs. 1 WEG, auf Beschluss auch rein virtuell. Termine nach Möglichkeit außerhalb der Hauptsaison.
Genehmigungslage vor dem Beschluss
Küstenschutzstreifen, Denkmalschutz, Nutzungsart: Wir klären vor der Beschlussvorlage, welche Genehmigung nötig ist.
Erhaltung im Seeklima
Wartungskalender, der das Seeklima berücksichtigt, Angebotsvergleich vor jeder Vergabe, Arbeiten nach Möglichkeit zwischen Oktober und April, Rücklagenplan über zehn Jahre.
Versicherung bei Ferienvermietung
Wir zeigen der Gebäudeversicherung die Vermietung an wechselnde Gäste an und prüfen, ob der Vertrag zum Anteil der Ferienwohnungen im Haus passt.
Kosten
Der Preis hängt von Größe, Einheitenart und der Zahl nötiger Termine vor Ort ab. Unter fünf Einheiten gilt ein Mindestpreis je Monat.
Für Wasser, Strom, Heizung und Sicherheit — ob wir ihn für Ihre Lage zusagen können, klären wir vorab.
Einschließlich der Beschlussvorbereitung bei Ihrer alten Verwaltung.
Alle Angaben netto je Einheit und Monat und grundsätzlich unverbindlich. Ob und zu welchem Preis wir ein Objekt auf Rügen übernehmen, hängt unter anderem von Lage, Größe, Zustand und dem Anteil der Ferienvermietung ab. Verbindlich wird der Preis nach einem Blick auf Teilungserklärung und letzte Jahresabrechnung — in Textform, mit vollständigem Leistungsverzeichnis.
Ablauf
- Eckdaten und Angebot
Adresse, Zahl und Art der Einheiten, Anteil der Ferienvermietung. Wir antworten mit einem Preis in Textform — oder mit einer ehrlichen Absage.
- Unterlagen und Lage prüfen
Teilungserklärung, Beschluss-Sammlung, letzte Jahresabrechnung — und die Fragen, wie die Gemeinschaft bisher umsatzsteuerlich abrechnet, ob Küstenschutzstreifen, ob Denkmal.
- Bestellungsbeschluss
Wir bereiten den Bestellungsbeschluss vor und begleiten die Versammlung, auf Wunsch hybrid für Eigentümer von auswärts.
- Übernahme
Unterlagen und Konten bei der alten Verwaltung anfordern, gegen die Beschluss-Sammlung auf Vollständigkeit prüfen, Herausgabe notfalls durchsetzen.
Unsere Standorte
Wir verwalten in Hamburg und im direkten Umland sowie auf Rügen. Jeder Standort hat sein eigenes Landesrecht — was dort gilt, steht auf der Seite des Standorts.
Rügen
WEG-Verwaltung für Häuser mit Ferienwohnungen: Umsatzsteuer, Saisonbetrieb, Kurabgabe, Küstenschutzstreifen und Bäderarchitektur.
Häufige Fragen
Quellen
21 Fundstellen
Ihre Ansprechpartner
Feste Ansprechpartner, keine Hotline. Wer Ihre Frage beantwortet, hängt davon ab, worum es geht.
Für Verwaltung und Abrechnung: Wirtschaftsplan, Jahresabrechnung, Betriebskosten, Erhaltungsrücklage. Ihre Eigentümerversammlung leitet er persönlich.
Für alles Rechtliche: WEG- und Mietrecht, Verträge, Beschlussfassung. Er prüft, bevor beschlossen wird, nicht danach.
Für Gebäudetechnik und Instandhaltung: Sanierung, Wartung, Handwerker und Abnahmen an Ihrem Objekt auf Rügen. Über 15 Jahre als Hausverwalter, mit Ortstermin statt Ferndiagnose.
Für Geld und Banken: Finanzierung von Sanierungsvorhaben, Fördermittel, Konten der Gemeinschaft.
Erreichbar über info@propteon.de — werktags antworten wir unter einer Stunde.
Diese Seite gibt allgemeine Informationen zum Rechtsstand des angegebenen Datums wieder und ersetzt keine Rechtsberatung im Einzelfall. Irrtümer und Änderungen vorbehalten.
Stand 27.09.2026